2026 中国智算建设全景与华为可参与空间:TAM / SAM / SOM 三层测算与作战地图
产业洞察|首发数据核验日期:2026 年 9 月 19 日|修订日期:2026 年 10 月 11 日
2026-10-11 修订说明(请先读):本文首发后经编辑部内部评审,发现并更正以下问题。修订处在正文中以 修订 标出。
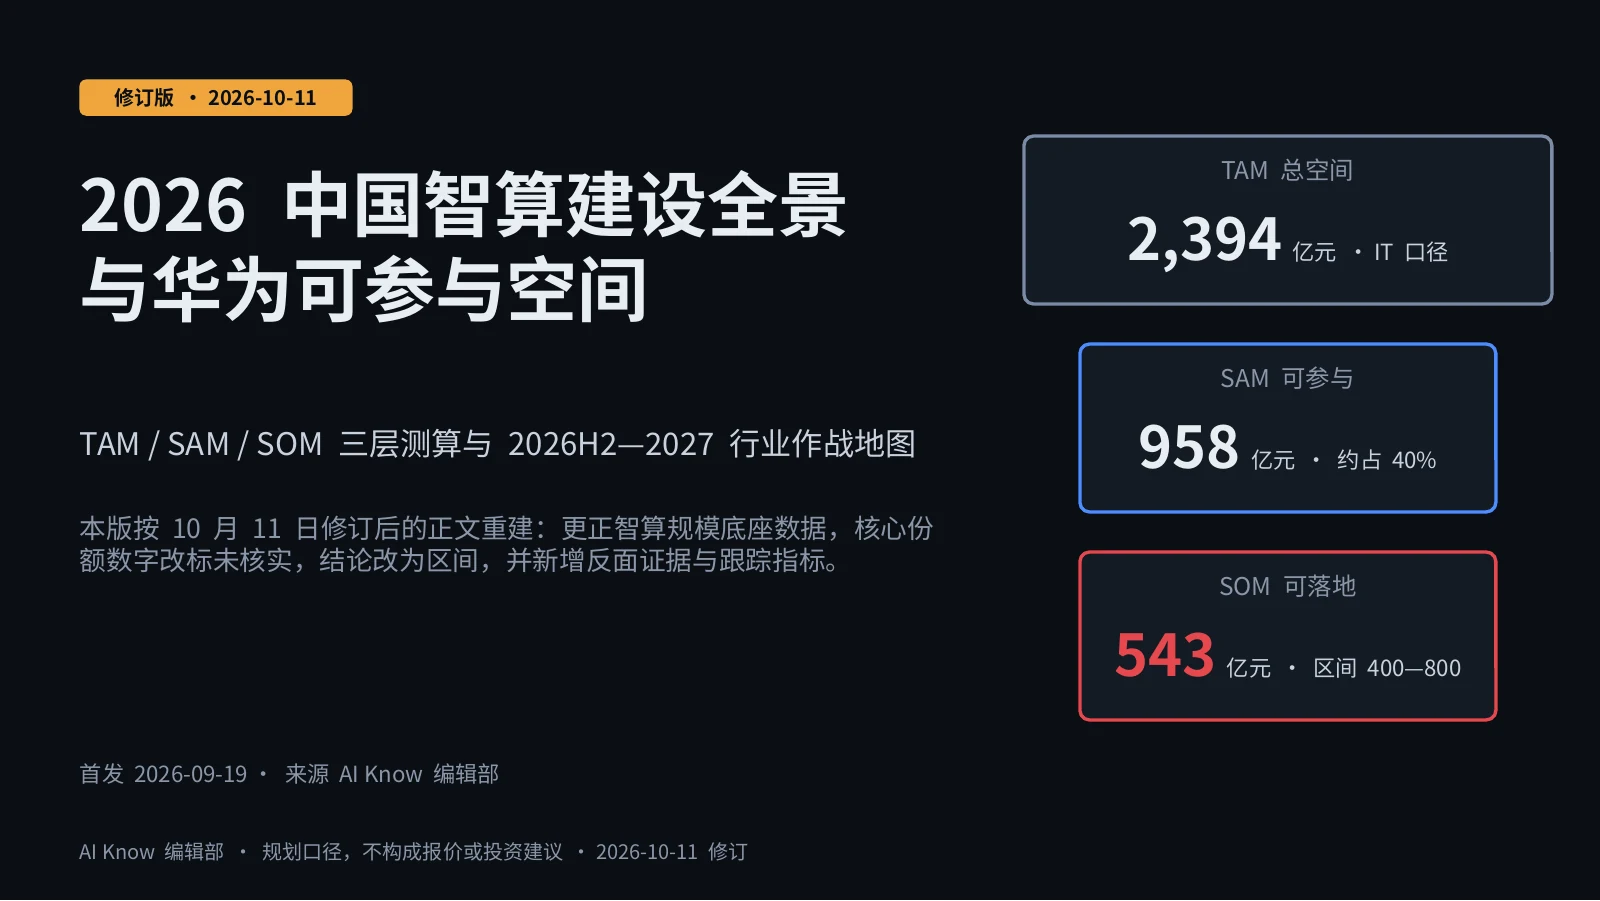
- 更正底座数据:首发版第一节引用的「2026 年智能算力 1271.4 EFLOPS、未来五年 CAGR 52.3%」出自 IDC 2023 年 1 月发布的旧报告,是三年多前对 2026 年的预测,不是现状。现已替换为工信部 2026 年 6 月底实数(2,185 EFLOPS)与 IDC 2026 年 9 月新版预测(2,576.5 EFLOPS)。
- 降级核心乘数:「国产 AI 芯片份额 52.3%」「昇腾占国产 70%」「昇腾 2025 出货 81 万张」三个数共用的新浪财经来源,在 10 月 11 日已无法访问,且份额口径(出货量还是金额)不明。三者改标为未核实,仅作为基准情景的工作假设。
- 结论由单点改为区间:可交付 SOM 由「≈543 亿元」改为「基准 543 亿元,合理区间约 400—800 亿元」,新增敏感性分析(3.4 节)。
- 新增:三条反面证据(第六节)与三个季度跟踪指标(第七节);第一节说明九个行业之外的互联网与模型厂商尚未纳入。
- 播客与 14 页作战 PPT 已按修订版正文重新制作。
- 测算算术经复核无误,TAM / SAM 数值不变。
口径声明(请先读这一段):本文分两类内容。带来源链接的数字是公开报道的原值,我们只做搬运和交叉比对;TAM / SAM / SOM 三层测算是编辑部自建模型,用的是公开份额与均价反推,属于规划口径,不是华为官方数据,也不能作为招标评分、投资决策或报价依据。凡是我们没能核到一手来源的,本文一律显式标注「口径存疑」或「未核实」,而不是填一个好看的数。
配套材料:播客、作战 PPT
本文同时生成了可直接用于季度作战会的材料。修订播客与 PPT 均已按 2026-10-11 修订版正文重新制作,数字与正文一致:PPT 由编辑部依据修订版正文重建,作战地图一页直接使用本文原图;播客由 NotebookLM 仅以修订版正文为来源生成。如有出入,以正文为准。
 1 / 14
做智算市场的人今年遇到的问题,和去年不一样了。
去年的问题是「还有没有项目」——有,而且很多。今年的问题是「这些项目里,哪些是我真能拿的」。
2026 年 1—7 月,全国数据中心亿元级中标大单超过 158 个(钛媒体);光三大运营商上半年公开披露的智算招标就有 32 个、预算约 157.58 亿元(腾讯新闻)。盘子确实大。但盘子大不等于可参与空间大:地方国资平台自建的算力园区,华为可能只进得去服务器;运营商集采,华为进的是鲲鹏+昇腾整机;银行的智能体平台,华为进的是底座而不是应用。
每一层的可参与比例完全不同。把它们加总成一个「万亿市场」,是这个行业最常见的自欺。
所以本文只做一件事:把 2026 年已建、下半年在建、2027 年待建的智算项目按行业拆开,逐层算出华为的 TAM(总空间)、SAM(可参与空间)、SOM(实际可落地),并画一张能直接挂在作战室墙上的地图。
一、先看总量:2026 年的盘子到底有多大
修订算力规模和金额规模分开看。算力规模用官方实数和最新机构预测;金额规模是本文测算的起点:
| 口径 | 数值 | 来源 |
|---|---|---|
| 全国智能算力规模(截至 2026 年 6 月底,官方实数) | 2,185 EFLOPS(FP16),同比增长 177%;算力设施整体上架率 71.4% | 新华网(工信部,国新办发布会 2026-07-20) |
| 中国智能算力规模(2026 全年,预测) | 2,576.5 EFLOPS,同比 +87.9%;2025—2030 年 CAGR 50.3% | IDC 与浪潮信息《2026 年中国人工智能计算力发展评估报告》(同花顺转述) |
| 中国 AI 算力市场规模(2026) | 337 亿美元,为 2024 年的 1.77 倍 | IDC |
| 三大运营商服务器与算力设备集采落地(2026 年 1—5 月) | 191.17 亿元 | 腾讯新闻 |
| 亿元级智算项目数(近一年) | 超 222 个 | OFweek |
| 已备案待建项目(8 省 20 个) | 264.79 亿元 | AI算力产业大会 |
修订更正说明:首发版此处写作「中国智能算力规模(2026)1271.4 EFLOPS,未来五年 CAGR 52.3%」,来源为中国IDC圈。经核对,该页面发布于 2023 年 1 月,数字出自 IDC《2022—2023 中国人工智能计算力发展评估报告》,是当年对 2026 年的预测。官方半年实数已是它的 1.7 倍,因此删除。
本文取 337 亿美元 ≈ 2,394 亿元人民币(按 7.1 汇率)作为 2026 年中国 AI 算力市场的 TAM 基准值。修订IDC 新版报告把算力规模预测大幅上调,金额口径的 337 亿美元很可能同步上修;在拿到新版金额数字之前,本文暂沿用 337 亿美元,并在 3.4 节的乐观情景中按上修 20% 处理。
需要说清的是这个 337 亿美元是什么、不是什么:它是 AI 算力市场(芯片 + 服务器 + 集群交付 + 算力服务)的年度支出,不是智算中心项目的总投资额。后者还包含土建、供电、制冷、光模块和运维,业内经验比例约为 IT 设备占总投资的 55%~65%(编辑部规划口径,口径存疑,各家统计差异很大)。也就是说,2,394 亿元 IT 口径对应的项目总投资盘子约 3,700~4,350 亿元。
两个盘子不能混着用。跟客户谈总投资时用后者,算自己能拿多少时必须回到前者。
修订本文的覆盖盲区:算力一年近乎翻倍,而上架率只有 71.4%,说明相当一部分增量来自互联网大厂和模型厂商的自建集群。本文的九个行业都是政企客户,没有覆盖「互联网与模型厂商」这一块。它在华为可参与空间中的占比,待后续版本补充。
二、行业切片:今年已建成的、下半年在建的、明年待建的
下面这张表是本文的骨架。「已落地案例」列里的每一条都是公开可查的;「2026H2—2027 管道」列里标注「规划」的,来自政策文件或备案信息,尚未招标,不可当作订单。
2.1 通用 / 公共智算中心
| 项 | 内容 |
|---|---|
| 今年已落地 | 青海云海兴泽智算中心 17.3 亿元;龙井市 2000P 人工智能智算中心 5.18 亿元(腾讯新闻) |
| 在建 / 待建 | 中金京蒙绿色算力产业园二期 84 亿元,2024.10—2027.9,约 15,750 机柜;内蒙古通辽项目一期 2026.4—2027.6;宁波项目二期扩至 1000P,2027.1—2027.8(搜狐、知乎) |
| 政策约束 | 北京:新建 / 改扩建智算中心 PUE 一般 ≤1.25,年耗能超 3 万吨标煤的大规模先进智算中心 ≤1.15(北京市经信局) |
| 华为位置 | 整机 + 集群 + 液冷,可参与度高;但上架率是这条赛道最大的隐患——已有媒体直言公共智算中心若不转型将成为"一堆昂贵的废铁"(《财经》)。修订工信部公布的全国算力设施整体上架率为 71.4%(2026-07),可作为这一风险的官方基线。 |
这一条要单独强调。公共智算中心是金额最大的一块,也是回款风险最高的一块。把它整块算进 SOM 是不诚实的,本文在测算时对它单独打了折扣系数(见第三节)。
2.2 运营商
运营商是今年最确定的一块,也是华为渗透最深的一块。
- 2026 年 1—6 月,三大运营商公开披露智算招标 32 个、预算约 157.58 亿元,其中中国移动 约 92.56 亿元,占近六成。
- 2026 年 1—5 月,服务器与算力设备集采落地合计 191.17 亿元。
- 中国移动集团级人工智能超节点设备集采:6,208 卡 / 776 套计算节点,约 20.65 亿元,由河南昆仑、长江计算、华鲲振宇、宝德、华启智慧 5 家分食(新浪科技)。
- 技术路线上,ARM 绝对主导、C86 艰难守成,鲲鹏 + 昇腾全栈生态领跑(腾讯新闻)。
- 运营商国产化采购率首次突破 100%(腾讯新闻)。
那个 6,208 卡 / 20.65 亿元的单子值得反复看:折算单卡含机约 33.3 万元。这个数在本文第三节被用作整机层的反推均价。注意它是超节点整机口径,含节点、互联和集成,不是裸卡价格。
关键洞察:这 5 家中标方全部是昇腾生态伙伴(华鲲振宇、长江计算、河南昆仑均为昇腾整机伙伴)。也就是说,运营商这条线上,华为的份额不体现在华为自己的营收里,而是体现在昇腾芯片的出货里。用华为整机中标金额去估昇腾份额,会系统性低估。
2.3 政务智算
- 杭州瀚融「国产智算 Token 工厂」项目,神州数码 7.17 亿元中标,采用鲲鹏 + 昇腾全栈国产架构超节点服务器(腾讯新闻)。
- 2026 年 5 月单月,城市全域数字化转型相关上亿项目 11 个,算力 / AI 为最大投入赛道;单批算力服务 5.1 亿元、沈阳智算 3.4 亿元、科研计算平台 4.1 亿元(智慧城市行业分析)。
- 华为昇腾已拿下国家级算力平台大单,明确"拒绝进口"(国际电子商情)。
「Token 工厂」这个提法今年从概念变成了标的物。修订它可能意味着政务采购的计价单位开始从「建多少 P」转向「产多少 Token」,但目前只有这一个公开标的:一个标案能证明「存在」,还证明不了「正在转向」。如果转向成立,对华为有利的一面是全栈自研在 Token 成本上有结构性优势;不利的一面是验收标准变严,而且利用率和 Token 降价的风险会从业主转移到建设运营方(见第六节反证三)。
2.4 金融智算云
金融今年的特征是:平台期结束,场景期开始。
- 平台类采购占比从 2025 年的 超 60% 大幅回落,场景化应用全面铺开;风控合规占 19.6%,营销客服占 11.3%(21经济网)。
- 河南农商行 AI 算力池建设 995.5 万元;兰州银行算力平台项目超 900 万元(北京商报)。
- 江苏农商行同时采购 CUDA 生态 AI 算力设备 22 台 + CANN 生态 AI 算力设备 18 台。
- 邮储银行山东分行做 AI 基础平台国产化适配;邮储总行招标 AI 算力管理平台智算管理应用软件(中国邮政)。
江苏农商行那个 22 : 18 的比例,是本文最有价值的一条数据。它是极少数能看到金融客户同时摆出 CUDA 和 CANN 两套生态、并公开配比的采购。45% 的 CANN 占比,可以作为金融行业国产化渗透率的一个现场锚点——比任何研报的估算都实在。
金融单项目金额小(百万到千万级),但数量多、复购强、付款好。它在 SOM 里的权重应该高于其名义金额。
2.5 钢铁
- 2026 年 3 月 31 日,柳钢联合华为、中国移动发布「玄铁」大模型,以盘古为预训练底座,构建覆盖「炼铁、炼钢、轧钢、物流、环保、安全」六大环节的 20+N 场景模型体系(新浪财经)。
- 沙钢与华为联手启动 AI 大模型项目(兰格钢铁网)。
- 宝武案例:工业 AI 智能体通过实时炉况预测算法,运营成本降低 18%。
钢铁的项目金额通常不大(单家千万级),但样板价值极高:一家头部钢厂的标杆案例,能直接带动省内同行。玄铁 = 柳钢 + 华为 + 中国移动的三方结构,也是华为在重工业最好用的进场模板。
2.6 矿山
- 盘古矿山大模型聚焦采、掘、机、运、通场景;云鼎科技与华为 AI 专家团队超 100 人协同,已快速开发40+ 场景模型,把模型开发从「作坊式」定制推向「工厂式」微调(华为)。
矿山是华为行业大模型最成熟的一块,但它的算力需求相对小(多为边缘推理 + 中心训练),贡献的是壁垒和现金流,不是算力体量。做 SOM 时不要高估它的卡数。
2.7 交通
- 交通运输部等七部门联合印发《关于「人工智能 + 交通运输」的实施意见》,部署建设综合交通运输大模型等 16 项具体任务,提出到 2027 年典型场景广泛应用、综合交通运输大模型体系落地(智慧城市行业分析)。
- 交通运输部已印发综合交通运输大模型智能体创新应用典型案例(第一批)名单(交通运输部)。
- 2026 下半年智慧公路建设重心从单一路段数字化转向车路协同网络化,路侧感知与云控平台成为投资重点,长三角、成渝、粤港澳先导段已实现货车编队与匝道合流引导。
交通是本文认定的「2027 最大增量」。理由:政策已发文、案例已定名、时间表锁定 2027,但大规模招标尚未开始。这是典型的管道已注水、闸门未开状态。修订这是预测而非事实:政策文件只给时间表和任务数,不给预算。未来 12 个月内,交通更可能产生咨询、标准和试点收入,而不是大规模设备采购。
2.8 医疗
- 2026 年 5 月,医疗 AI 平台投入达 5 亿元,其中中山医院 AI 平台单项目 3.13 亿元(智慧城市行业分析)。
- 五部门《关于促进和规范「人工智能 + 医疗卫生」应用发展的实施意见》:2027 年建立临床专病垂直大模型,2030 年实现基层诊疗智能辅助全覆盖。
中山医院 3.13 亿元这个数很关键——它说明头部三甲的 AI 平台已经进入「亿元级单项目」区间,不再是科室级的几百万试点。这一块的天花板被抬高了。
2.9 教育
- 青海海东训推一体化智算中心(高等教育算力资源池)一期约 8.39 亿元,算力规模 20,000P,已通过备案。修订本条暂无公开链接,金额待补来源。
教育这条线的特点是单体大、集中度高、国产化倾向强(高校采购受自主可控约束明显),但数量少。20,000P / 8.39 亿元 折算约 4.2 万元/P,可以作为训推一体项目的一个价格锚。
三、TAM / SAM / SOM:三层怎么算出来的
再次提醒:以下全部是编辑部自建模型的规划口径。每一步的系数都写出来,方便你换成自己的假设重算。
3.1 TAM —— 总空间
TAM(2026, IT口径) = 中国 AI 算力市场规模
                  = 337 亿美元 × 7.1
                  ≈ 2,394 亿元
若按项目总投资口径(IT 设备占比取 60%):
TAM(2026, 项目口径) ≈ 2,394 / 0.6 ≈ 3,990 亿元本文后续一律使用 IT 口径的 2,394 亿元,因为土建和供电不在华为的可参与范围内,混进来只会让数字虚高。修订如 IDC 新版报告上修金额口径,TAM 需同步重算(见 3.4 节乐观情景)。
3.2 SAM —— 可参与空间
华为不可参与的部分要先扣掉三块:
| 扣除项 | 系数 | 理由 |
|---|---|---|
| 仍走英伟达 / 其他外资路线 | × 52.3%(国产可及部分) | 首发版依据:2026Q1 国产 AI 芯片份额「首次超过 52.3%」(新浪财经)。修订未核实:该链接 2026-10-11 已无法访问;未说明按出货量还是金额统计;原文写「超过」,计算取「等于」。同期其他二手报道有「突破 52%」「首破 50%」「41%」等说法。本文仅将 52.3% 作为基准情景的工作假设 |
| 国产阵营中华为不参与的环节(纯软件、数据标注、第三方平台) | × 85% | AI 基础数据服务 2026 年仅 78.34 亿元(IDC),占比小;主要扣的是应用层。编辑部估计 |
| 客户明确排他(已锁定竞品栈 / 生态绑定) | × 90% | 编辑部估计,口径存疑 |
SAM = 2,394 × 0.523 × 0.85 × 0.90
    ≈ 958 亿元
SAM ≈ 958 亿元,约占 TAM 的 40%。
注意 52.3% 这个数是本模型里最敏感、也是证据最薄的一个系数,建议按季度重算。修订它是双向的:运营商侧国产化采购率已突破 100%,政务侧「拒绝进口」成为明牌,这是上行力量;但美方 2026 年 1 月已有条件放行英伟达 H200 对华出口,7 月又有报道称中方拟允许部分头部 AI 企业采购(详见第六节),这是下行力量。全年国产份额到 60%,SAM 约 1,100 亿元;回落到 45%,SAM 约 824 亿元。
3.3 SOM —— 实际可落地
SOM 从 SAM 出发,乘以华为在国产阵营内的份额,再扣掉交付与回款风险。
华为在国产阵营的份额有两个独立口径:
| 口径 | 数值 | 来源 |
|---|---|---|
| 昇腾占中国 AI 芯片整体市场 | 37%,占国产芯片总量的 70% | 2026Q1,新浪财经。修订未核实:与 52.3% 同一来源,链接已失效 |
| Bernstein 预测 2026 全年华为占中国 AI 芯片市场 | 50% | 199IT(二手转述,原报告未见) |
两个口径差距不小(37% vs 50%),本文取 Q1 的 70%(国产阵营内份额)作为基准,因为它是已发生的数、不是预测。修订但它的来源目前无法复核,且 Q1 一个季度未必代表全年,因此在 3.4 节按 60%—75% 做区间处理。
SOM(理论) = SAM × 华为在国产阵营份额
          = 958 × 0.70
          ≈ 671 亿元
再扣交付与回款风险:
| 风险扣减 | 系数 | 理由 |
|---|---|---|
| 公共智算中心上架率不足 / 回款延迟 | × 88% | 公共智算中心转型压力已被公开讨论(《财经》);全国上架率 71.4%(工信部);口径存疑,系数为编辑部估计 |
| 产能与供应约束 | × 92% | 先进制程产能是昇腾出货的硬约束;口径存疑 |
SOM(可落地) = 671 × 0.88 × 0.92
≈ 543 亿元修订请注意:七个乘数中有四个(0.85、0.90、0.88、0.92)是编辑部估计,连乘为 0.62,也就是近四成的扣减没有外部依据。其中「华为覆盖环节」与「产能约束」、「客户非排他」与「华为占国产 70%」可能部分重叠,连乘存在重复扣减的风险。
3.4 敏感性:543 亿是一个点,合理区间约 400—800 亿 修订新增
保持四个编辑部系数不变,只拨动三个有外部分歧的变量:
| 情景 | TAM | 国产份额 | 华为占国产 | 可落地 SOM |
|---|---|---|---|---|
| 保守 | 2,394 亿元 | 45% | 60% | ≈ 400 亿元 |
| 基准(本文首发值) | 2,394 亿元 | 52.3% | 70% | ≈ 543 亿元 |
| 乐观 | 上修 20%(≈ 2,873 亿元) | 60% | 75% | ≈ 800 亿元 |
区间宽度达 2 倍。引用本文时,请引用区间,不要只引用 543 亿元。
3.5 三层汇总
| 层级 | 2026 年规模(基准) | 占 TAM | 含义 |
|---|---|---|---|
| TAM 总空间 | ≈ 2,394 亿元 | 100% | 中国 AI 算力市场(IT 口径) |
| SAM 可参与空间 | ≈ 958 亿元 | 40.0% | 国产路线 × 华为可覆盖环节 |
| SOM 实际可落地 | ≈ 543 亿元(区间约 400—800 亿元) | 22.7% | 扣除交付、回款与产能风险后 |
修订一句话结论:2026 年中国智算市场,华为的现实作战面在基准情景下约 540 亿元,合理区间约 400—800 亿元;最大的变量是国产化系数,而这个系数既可能继续上推,也可能因英伟达供给恢复而回落。
3.6 交叉验证:用卡数反推
模型不能只有一条路。用运营商那个单子反推:
单卡含机均价 = 20.65 亿元 / 6,208 卡 ≈ 33.3 万元/卡(超节点整机口径)
昇腾 2025 出货 ≈ 81 万张(口径存疑,见下)
若 2026 出货按 +27% 的同比增速外推至约 103 万张,其中约六成进入商业项目(其余为自用、样板、备货——编辑部估计,口径存疑):
103 万 × 0.6 × 33.3 万元 ≈ 2,058 亿元(整机口径,含伙伴整机厂营收)这个数远大于 543 亿元的 SOM,原因有三,都必须说清楚:
- 口径不同:33.3 万元是超节点整机单价,含节点、互联、集成与集采溢价,不能直接套到所有卡型(300I Pro 这类推理卡便宜一个量级);
- 归属不同:整机营收大部分落在华鲲振宇、长江计算等伙伴账上,不是华为账上;
- 出货口径存疑:「81 万张」来自二手媒体(新浪财经,修订链接已失效;另一篇网易号文章写作「81.2 万颗」,未具名统计机构),检索摘要中曾出现「81.2 thousand」与「近 50% 国产产量」并存的表述,两者数量级对不上。我们未能核到华为官方出货数据,此条不作为结论使用,仅列出供参考。
所以这条交叉验证的结论不是「SOM 应该是 2000 亿」,而是「整机口径的生态盘子约在千亿量级,华为自身可确认收入口径约在数百亿量级」。两个数一个是生态,一个是自己,别混。
四、作战地图
横轴是国产化阻力(越靠右越难替换),纵轴是单项目金额量级,气泡大小代表2026H2—2027 管道体量,颜色代表华为当前渗透度。
*(手机上可左右拖动查看完整地图。)*
四条作战路线
① 主战场(守)——运营商 + 政务 这两块今年已经打下来了,任务是守住份额不被拼装方案侵蚀。抓手是超节点:768 卡系统累计发货超 500 套,是国内唯一真正规模商用的超节点方案(新浪,口径存疑,未见官方确认)。竞品在单卡上追得动,在整柜互联上追不动。
② 攻坚区(抢)——交通 七部门文件已发、第一批案例已定名、2027 时间表锁定,但招标闸门未开。现在不是投标窗口,是入围窗口——进标准组、进案例名单、进省级试点,比准备投标书重要。
③ 积累区(养)——钢铁 / 矿山 / 金融 单体金额小,但复购强、壁垒高。玄铁(柳钢 + 华为 + 中移动)的三方模式是可复制的模板。金融看江苏农商行那个 CANN 18 台 : CUDA 22 台 —— 45% 已经拿到,下一步是让复购时的比例翻过 50%。
④ 观察区(慎)——部分公共智算中心 不是不做,是做之前先确认上架率与回款结构。这一块是本文唯一建议主动打折的赛道。
五、2026H2—2027 的六个判断
- 国产化系数是最大的杠杆,而且是双向的。SAM 里 52.3% 这个数每变动 1 个百分点,华为可参与空间约变动 18 亿元。修订所有的行业攻坚都在往上推这个数;英伟达 H200 一旦批量交付,它也可能往下走。
- 计价单位可能从 P 转向 Token。杭州 Token 工厂 7.17 亿元是第一个明确标的。全栈自研在 Token 成本上的优势,第一次有机会被写进招标文件。修订目前只有一个样本,属于待验证的趋势判断。
- 交通是 2027 最大增量,但今年不出量。别把它算进今年的 KPI。
- 医疗单项目天花板被抬到亿元级。中山医院 3.13 亿元改变了这条线的估值方式。
- 950 系列是 2027 的关键变量。950PR 已在 2026Q1 推出(128GB / 1.6TB/s,单卡算力称为 H20 的 2.87 倍);950DT 预计 2026Q4(144GB / 4TB/s,首次用自研 HiZQ 2.0),理论可互联 8,192 卡、FP8 下 1 EFLOPS —— 以上均来自二手报道(新浪),未见华为官方规格书,口径存疑。
- 生态迁移可能已过临界点。DeepSeek V4 等模型完成 CUDA → CANN 迁移、推理效率提升 35%(同上来源,口径存疑)。软件迁移成本一旦被摊平,客户换栈的阻力就从技术问题变成商务问题。
六、可能推翻本文结论的三条反面证据 修订新增
三条反证分别指向本文的三个核心判断:规模、Token 计价、作战优先级。
反证一:需求基数被低估,作战优先级可能要重排
官方半年实数 2,185 EFLOPS、IDC 新版全年预测 2,576.5 EFLOPS,均远高于首发版的底座数字(事实)。如果金额市场同步上修,543 亿元偏低(推断)。更重要的是结构:算力一年近乎翻倍而上架率只有 71.4%,增量主体很可能是互联网大厂和模型厂商的自建集群,而这一块不在本文九个行业之内(推断)。如果属实,「守运营商政务、抢交通」的排序就漏掉了最大的一块。
反证二:英伟达供给线未关闭,国产份额未必单向上移
- 2026-01:美国有条件放行 H200 对华出口(观察者网)。
- 2026-02:美商务部官员称 H200 对华销售为零,审批停滞(电子工程专辑)。
- 2026-05:美方批准后对华销售仍停滞(美国之音)。
- 2026-07:有报道称中方拟允许顶尖 AI 企业购买 H200(文学城转载)。
以上四条编辑部仅核对到标题与摘要,未核实正文。如果 H200 在 2026Q4—2027 批量进入头部客户,国产份额回落到 45% 时,在其他系数不变的情况下,可落地 SOM 从 543 亿元降到约 467 亿元(推断)。
反证三:Token 价格快速通缩,按 Token 计价可能压低建设方收入
本站「AI财经」栏目近两个月报道过多起大模型 API 大幅降价(如 GPT-6 API 较前代降价 50%、GLM-5.3-Flash 定价约为 Opus 4.8 的 1/40),以及 AI 数据中心「幽灵用电」引发的泡沫担忧(均为二手报道,未核实)。按「建多少 P」计价时,利用率风险由业主承担;按「产多少 Token」计价时,利用率和单价下跌风险转到建设运营方(推断)。在 Token 单价一年腰斩的环境里,同样的硬件产出的收入在缩水,这会使本文给公共智算的 0.88 折扣偏乐观(推断)。
七、三个季度跟踪指标 修订新增
每个指标对应一个判断,都有公开数据源,并写明「什么数字会推翻原结论」。门槛为编辑部设定,不是行业共识。本文将按季度回头核对 543 亿元,并同步到全球AI科技与资本观点雷达 · 证据与预测台账。
| 指标 | 检验哪个判断 | 数据源与频率 | 支持原结论 | 推翻原结论 |
|---|---|---|---|---|
| 国产 AI 芯片份额(分出货量、金额两个口径),以及 H200 实际交付量 | 判断 1:国产化系数 | IDC 中国加速计算服务器季度跟踪、英伟达财报中国区收入;季度 | 连续两个季度 ≥ 50%,H200 交付接近零 | 任一季度回落到 45% 以下,或 H200 出现批量交付 |
| 政企智算中标里「按 Token / 按服务计价」的标案数量与金额占比 | 判断 2:计价单位 | 中国政府采购网、各省公共资源交易平台、运营商集采公告;月度 | 未来 12 个月出现 ≥ 5 个亿元级 Token 计价标案 | 杭州之后仍是孤例,或标案中 Token 单价一年内下跌超过 50% |
| 全国算力设施上架率,以及公共智算项目流标 / 延期数量 | 公共智算 0.88 折扣 | 工信部 / 国新办发布会、各省算力平台公告;季度至半年 | 上架率从 71.4% 升至 75% 以上 | 上架率下降,或公共智算项目延期 / 流标集中出现 |
八、本文没能核实的部分(不要引用)
按 AIKnow 的规矩,把做不到的写出来:
| 项 | 状态 |
|---|---|
| 修订2026Q1 国产 AI 芯片份额 52.3% | 未核实。唯一来源链接已失效;统计口径(出货量 / 金额)不明;与首发版误用的旧 CAGR 52.3% 数字相同,不排除二手传播中串号 |
| 修订昇腾占整体 37%、占国产 70%(2026Q1) | 未核实。与上一条同一来源,链接已失效 |
| 昇腾 2025/2026 年出货量 | 未核实。二手来源内部矛盾(81.2 thousand vs 近 50% 国产产量),未见华为官方数据 |
| 修订英伟达 H200 对华供货进展 | 未核实。仅核对到报道标题与摘要 |
| 昇腾 950PR / 950DT 全部规格 | 未核实。来自二手媒体,未见官方规格书 |
| 768 卡超节点"累计发货超 500 套" | 未核实。仅见于媒体报道 |
| 修订青海海东教育智算中心 8.39 亿元 / 20,000P | 未附来源。待补公开链接 |
| SAM / SOM 各项扣减系数 | 编辑部估计,非行业共识,请按自己的假设重算 |
| 华为在各垂直行业的实际中标金额 | 未获取。华为不单独披露昇腾口径营收,伙伴整机营收亦不可拆分 |
| 2027 年各行业招标总额 | 不可知。政策文件只给时间表和任务数,不给预算 |
如果你要拿本文去做决策,请只用第一、二节的带链接原值,以及第三节公开的计算过程;引用结论时请引用 3.4 节的区间,不要只用单点数字。
修订记录
- 2026-10-11:更正第一节智算规模底座(删除 2023 年旧预测 1271.4 EFLOPS / CAGR 52.3%,替换为工信部 2026 年 6 月底实数与 IDC 2026 年 9 月新版预测);国产份额 52.3%、昇腾 37%/70%、出货 81 万张三项因来源失效改标未核实;新增敏感性区间(3.4)、反面证据(第六节)、跟踪指标(第七节);Token 计价、交通、生态迁移三项判断改为待验证表述;补充互联网与模型厂商覆盖盲区说明;播客与作战 PPT 按修订版正文重新制作(PPT 改为可编辑版本)。TAM / SAM / SOM 基准值不变。
- 2026-09-19:首发。
*本文由 AIKnow 编辑部基于 2026 年 9 月 19 日的公开检索撰写,2026 年 10 月 11 日修订。所有测算为规划口径,不构成投资建议、报价承诺或招标依据。发现数据错误请在评论区指出,我们会更正并注明。*