市场地图三地市场与关键线索
美股
隔夜美股呈现“硬件强、软件分化”格局。纳指收涨1.18%,费城半导体指数大涨4%,存储与光通信板块继续走强,希捷科技第一财季调整后每股收益7.68美元高于预期、并预计全年营收48亿美元,验证了AI数据基础设施的存储需求韧性;Visa第四季度净营收121.4亿美元同比增长13%,消费支付端仍具韧性。云厂商与GPU/ASIC主线方面,全市场都在等英伟达财报定调,恩智浦预计第四季度调整后每股收益4.14至4.58美元、指引中值略低于市场预期4.36美元,反映车规与边缘AI芯片需求仍处磨底期。AI软件端,Anthropic推出面向财务顾问的Claude,标志大模型正从通用对话向高价值垂直工作流渗透,数据基础设施与AI应用层的估值分化将进一步加大。
港股
纳斯达克中国金龙指数收跌0.11%,港股整体跟随外围窄幅波动。结构上,平台经济受益于AI应用渗透与广告、电商效率提升,估值修复逻辑未破;云业务在AI推理需求带动下资本开支维持高位,算力租赁与推理服务成为新增长点。智能车与机器人链条受物理AI与人形机器人催化,港股相关标的在流动性偏弱环境下弹性更大,但需警惕南向资金成交占比波动带来的短期扰动。区域格局看,欧盟计划减少从中国进口部分产品、外交部回应希望欧方避免滥用贸易救济工具,外贸敏感型平台与制造业出口链短期承压。
A股与基金
A股今日三大指数收跌、成交额不足1.5万亿,银行股逆市走强,股份制银行涨1.61%、城商行涨1.55%,红利资产再获资金青睐。核心资产估值分化显著:贵州茅台PE 20.81倍、市值16949.86亿,五粮液PE 24.0倍,消费白马估值中枢仍处历史中位;招商银行PE 7.15倍、PB 0.95,中国平安PE 5.98倍、PB 0.94,金融股破净状态提供安全边际;宁德时代PE 12.29倍、市值9927.24亿,比亚迪PE 25.4倍,新能源车链估值相对克制;中芯国际PE 118.8倍、PB 4.99,半导体设备与先进封装的景气溢价显著。
基金动向方面,朱少醒、刘彦春、傅鹏博、张坤等知名基金经理调仓曝光,调仓方向集中于半导体设备、服务器、光模块及机器人链条。产业催化上,AI封测产能告急、先进封装赛道景气上行,多股获融资客抢筹;物理AI成关注焦点,人形机器人概念密集涨停,端侧AI与电机板块(电机Ⅲ涨1.38%)同步走强。资本事件方面,中国雅江集团注资1亿元成立雅江(琼结)新能源,央企新能源布局向西藏延伸;东鹏饮料集团终止与姆巴佩全部合作,品牌合作风险事件提示消费企业ESG管理权重上升。
| 公司/主体 |
事件 |
金额 |
时间 |
| 中国雅江集团 |
成立雅江(琼结)新能源公司 |
注册资本1亿元 |
2026-10-22 |
| 东鹏饮料集团 |
终止与姆巴佩全部合作 |
— |
2026-10-27 |
| 中国证监会原党委委员王会民 |
受贿一审被判死缓 |
4.36亿余元 |
2026-10-27 |
| Anthropic |
推出面向财务顾问的Claude |
— |
2026-10-28 |
| Visa |
第四季度净营收 |
121.4亿美元(+13%) |
2026-10-28 |
| 核心资产 |
PE(TTM) |
PB |
市值(亿元) |
| 贵州茅台 |
20.81 |
6.75 |
16949.86 |
| 中国平安 |
5.98 |
0.94 |
5608.26 |
| 招商银行 |
7.15 |
0.95 |
8868.38 |
| 宁德时代 |
12.29 |
2.79 |
9927.24 |
| 中芯国际 |
118.8 |
4.99 |
2000.59 |
| 比亚迪 |
25.4 |
3.12 |
2859.75 |
划重点从行情、估值与资本事件读懂主线
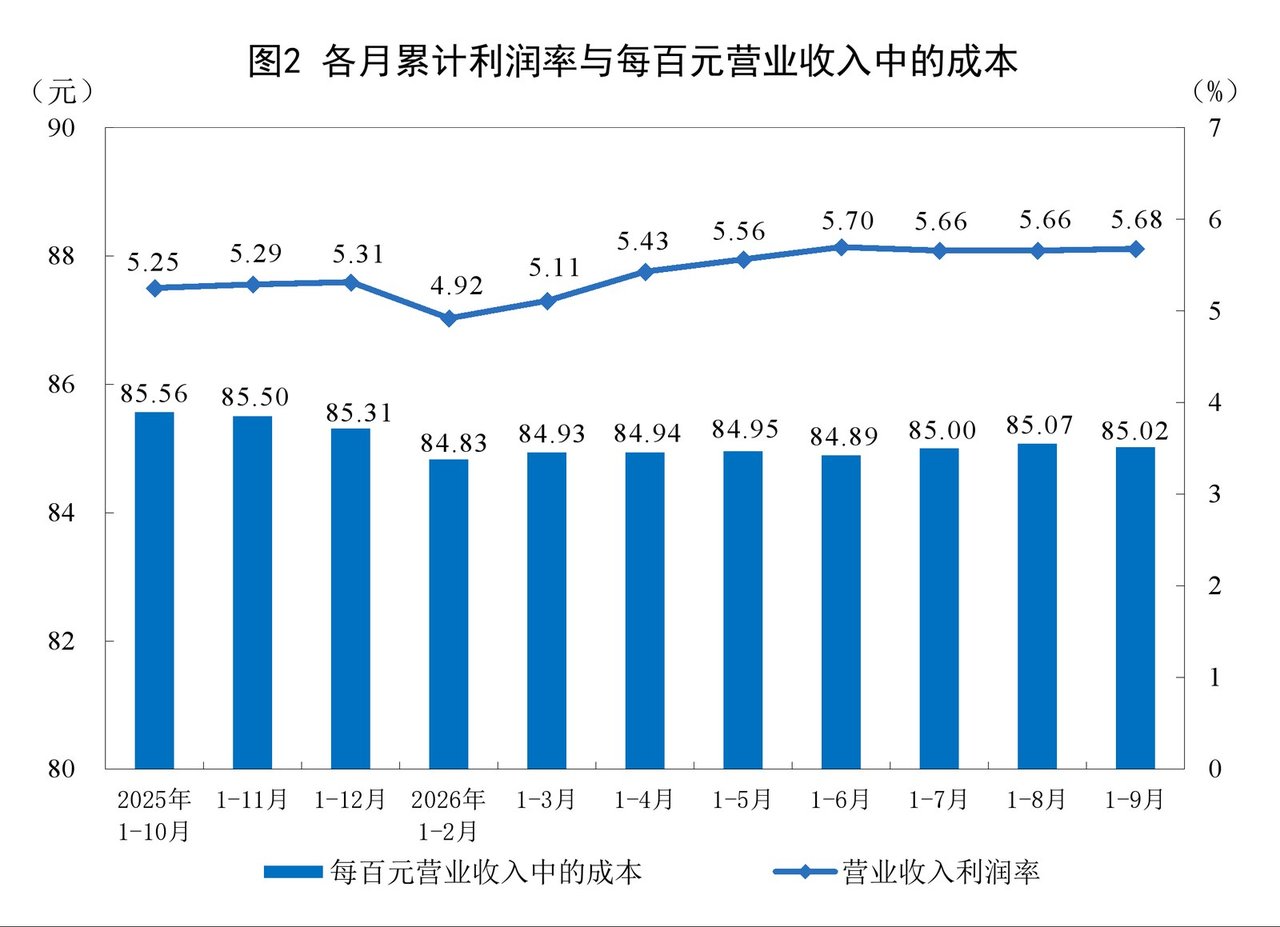
今日资本主线在“宏观基本面回暖”与“微观流动性收缩”之间拉扯。国家统计局数据显示前9月规上工业企业利润同比增长15.5%至60337.4亿元,连续保持两位数增长,叠加北京亦庄新城前三季度GDP增7.3%,实体经济动能向新的判断得到数据验证。但A股三大指数收跌、成交额不足1.5万亿,增量资金有限,资金转而抱团银行、百货、会展等防御与消费复苏板块,3万亿市值巨头创新高、总市值重回A股第一即是明证。产业层面,AI封测产能告急推动先进封装景气上行,物理AI成为关注焦点带动人形机器人概念密集涨停,显示市场在总量缩量中仍愿为确定性产业趋势支付溢价。