市场地图三地市场与关键线索
美股
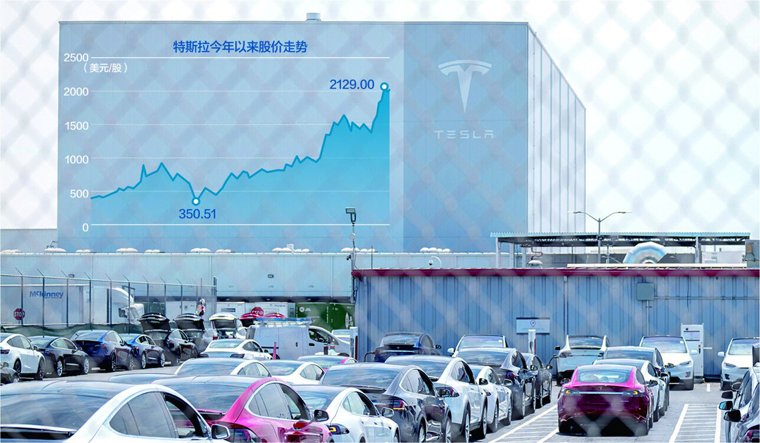
本轮美股反弹的核心并非估值扩张,而是业绩兑现。特斯拉营收280.5亿美元、调整后每股收益超预期,德州仪器预计四季度营收58亿至63亿美元,指向工业与汽车半导体需求边际企稳。云厂商方面,Meta单季营收646亿美元,AI基础设施开支的持续性仍是市场关注焦点;IBM营收171亿美元同比增长4.7%,混合云与AI软件业务构成防御性支撑。
值得注意的是,澳洲AI“风向标”突然闪崩44%,提示海外AI标的的分化正在加剧:具备现金流与客户黏性的平台型公司获得溢价,而单纯依赖叙事的中小AI公司面临估值重估。GPU与ASIC路线之争、AI数据基础设施建设仍是中期主线,但短期需警惕业绩不及预期带来的个股剧烈波动。
| 公司 |
事件 |
金额 |
时间 |
| 特斯拉 |
Q3营收及调整后EPS超预期 |
营收280.5亿美元 |
2026-10-22 |
| Meta |
Q3营收披露 |
646.0亿美元 |
2026-10-22 |
| IBM |
Q3营收同比增长4.7% |
171亿美元 |
2026-10-22 |
| 德州仪器 |
Q4营收指引 |
58亿至63亿美元 |
2026-10-22 |
| 中国国新 |
三季度增持、新进个股揭晓 |
500亿元 |
2026-10-22 |
港股
港股当前处于“平台经济修复”与“智能车承压”的拉锯之中。纳斯达克中国金龙指数收跌2.35%,反映中概资产情绪偏弱;宁德时代A+H双双重挫,公司已就市场关切作出回应,其A股PE(TTM)仅12.02倍、PB 2.73倍,市值9709.95亿元,估值已处于历史偏低区间,但股价对消息面的敏感度依然很高。
平台与云业务方面,国内AI应用落地正在从广告媒体、数字媒体等轻资产场景切入,这与A股传媒板块的强势形成呼应。智能车与机器人方向则受特斯拉财报提振存在情绪修复窗口,但产业链价格竞争尚未出清,港股相关标的的弹性更多来自预期而非盈利。区域格局上,中东主权资金与南向资金对港股科技资产的配置意愿,是判断反弹持续性的关键变量。
A股与基金
A股三大指数收跌、成交额不足1.5万亿,但尾盘多只宽基ETF放量拉升、近2000亿元资金入市,显示被动资金在低位持续吸筹。结构上,IT服务、广告媒体、其他数字媒体领涨,AI应用端成为缩量市场中的主要进攻方向;生猪养殖涨3.79%、养殖业涨2.81%,反映出资金在防御性板块中寻找景气反转线索。
半导体设备与材料端,北京路演聚焦氧化镓外延、金刚石单晶、二维新材料,国产替代的融资通道正在打通;服务器、光模块方向受益于海外云厂商资本开支验证,但需等待国内订单落地;机器人与端侧AI仍处于主题发酵期,估值弹性大于业绩确定性。
| 核心资产 |
估值(PE/PB) |
市值 |
涨跌特征 |
| 贵州茅台 |
PE 20.1 / PB 6.52 |
16372.19亿 |
消费核心资产 |
| 中国平安 |
PE 5.82 / PB 0.92 |
5457.95亿 |
破净低估 |
| 招商银行 |
PE 7.03 / PB 0.93 |
8721.92亿 |
银行低估值 |
| 宁德时代 |
PE 12.02 / PB 2.73 |
9709.95亿 |
A+H双双重挫 |
| 中芯国际 |
PE 119.09 / PB 5.01 |
2005.4亿 |
半导体高估值 |
| 比亚迪 |
PE 25.0 / PB 3.07 |
2814.06亿 |
智能车承压 |
| 长江电力 |
PE 19.99 / PB 3.35 |
7235.25亿 |
防御性配置 |
划重点从行情、估值与资本事件读懂主线
隔夜美股呈现“业绩驱动分化”格局。特斯拉三季度调整后每股收益超预期,营收280.5亿美元,股价盘后涨2%;Meta单季营收646亿美元,叠加IBM营收171亿美元同比增长4.7%,两份超预期财报重新点燃AI交易热情,美股三大指数集体收涨。但纳斯达克中国金龙指数收跌2.35%,中概资产与美股科技股走势背离,海外资金对国内AI叙事的定价仍显谨慎。
国内层面,A股三大指数收跌且成交额不足1.5万亿,市场处于缩量博弈状态,但结构上IT服务板块逆市走强,广告媒体大涨6.85%、其他数字媒体涨6.61%,传媒AI应用方向成为资金切入数字经济的突破口。临近尾盘多只宽基ETF放量拉升、近2000亿元资金入市,说明配置型资金在指数低位承接的意愿存在。
产业侧信号同样密集。北京顺义举办半导体材料、氧化镓外延、金刚石单晶、二维新材料专场路演,破解企业融资难;国家中药先进制造与现代中药产业创新中心项目招标基本完成,即将开工;青海“青海家宴”授权企业突破100家,区域品牌与农文旅融合的产业链整合提速。总体上,市场主线正从“算力硬件”向“AI应用+区域产业数字化”扩散,估值修复与主题轮动并行。