市场地图三地市场与关键线索
美股
美股三大指数收盘涨跌不一,大型科技股多数下跌,但这并不是估值泡沫破裂的信号,更接近高位换手。奈飞三季度营收 128.7 亿美元与市场预期持平,SpaceX 三季度营收 145.8 亿美元高出市场预期,说明订阅制与商业航天两条现金流的实际表现仍然坚挺。更值得关注的是投入端:Anthropic 上半年在计算能力和基础设施上花费近 90 亿美元,而去年同期仅 23 亿美元,投入同比增长近三倍。这意味着云厂商的算力订单能见度仍高,GPU 与自研 ASIC 的采购节奏未见放缓;而谷歌宣布 Claude Opus 5.5 与 Sonnet 5.5 接入 Antigravity 平台,显示 AI 软件层正从“模型竞争”走向“平台分销”,数据基础设施与推理调用量有望成为下一阶段变现的核心变量。另需留意,美国政府指示各机构停用 DeepSeek,外交部明确反对将科技经贸问题政治化,模型供应链的区域分割风险仍在累积。
港股
港股受外围情绪与国内主题双重牵引。平台经济方面,AI 软件接入与广告、电商推荐算法的效率提升,是平台公司利润率改善的隐性来源;云计算一侧,国内智算中心与大模型推理需求的增速,决定云业务能否摆脱低价竞争。智能车与机器人是弹性最大的方向:A 股人形机器人概念股暴涨,港股相关零部件、传感器与整车标的往往同步反应,产业链定价权正从整车向执行器、减速器、灵巧手等环节转移。需注意,韩国市场突发“黑天鹅”引发猛烈抛售,显示亚太资金面对外部冲击的敏感度仍高,港股的 beta 属性意味着其反弹往往滞后于 A 股主题行情,配置上宜区分平台(现金流)、云(资本开支)、智能车与机器人(主题弹性)三类资产的驱动逻辑,不宜一概而论。
A股与基金
A 股三大指数震荡整理,成交额不足 1.5 万亿,机器人板块领涨。从核心资产估值看,分化极为清晰:中国平安 PE 5.82 倍、PB 0.92,招商银行 PE 7.07 倍、PB 0.94,均处于破净或接近破净区间,是宽基 ETF 尾盘放量的直接受益者;长江电力 PE 20.07 倍、PB 3.36,市值 7264.61 亿,继续扮演类债券资产角色;宁德时代 PE 13.67 倍、市值 11038.41 亿,在成长股中估值最克制;比亚迪 PE 25.59 倍、市值 2880.32 亿;贵州茅台 PE 20.45 倍、五粮液 PE 21.61 倍,消费核心资产估值已回落至历史中枢附近;而中芯国际 PE 121.15 倍、PB 5.09,市值 2040.21 亿,高估值隐含的是半导体设备与先进制程国产替代的强预期。主题层面,半导体设备、服务器、光模块受益于 Anthropic 式算力军备竞赛的外溢,机器人执行器与端侧 AI 芯片则受益于具身智能落地预期。基金端,抄底资金涌入、多只宽基 ETF 尾盘爆量,意味着机构更倾向通过指数工具承接风险,而非集中押注单一赛道。
划重点从行情、估值与资本事件读懂主线
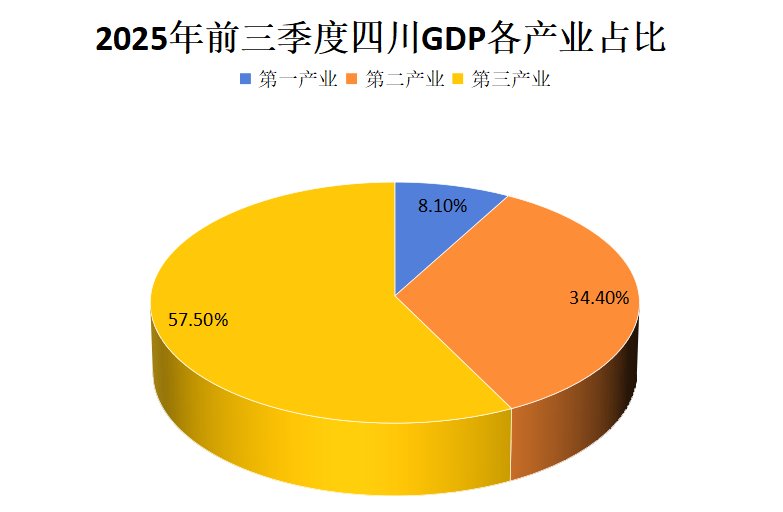
今日资本主线由三条线索交织。第一条是宏观韧性:国家发展改革委以“稳、新、韧”概括前三季度经济,四川 GDP 同比增长 4.9%、江苏外贸增长 29.8%,区域数据支撑顺周期资产的估值底。第二条是增量资金入场:股票 ETF 节后净流入超 1500 亿元,上证 50ETF 华夏 20 分钟成交超 40 亿,宽基尾盘集中放量往往被解读为中长期资金在关键点位布局。第三条是产业主题切换:人形机器人概念股再度暴涨,叠加科技巨头大涨 9000 亿,资金正从单纯的算力硬件向具身智能、端侧落地外溢。三条线索共同指向一个判断:指数震荡但结构活跃,成交额不足 1.5 万亿的存量环境下,估值弹性集中在科技成长一侧,而低估值金融、电力承担稳定指数的作用。
A股核心资产市盈率(TTM)column
贵州茅台
中国平安
招商银行
宁德时代
比亚迪
长江电力
五粮液
中芯国际