市场地图三地市场与关键线索
美股
美股三大指数集体收跌,热门科技股普跌,纳斯达克中国金龙指数收跌1.30%。美国9月生产者价格指数通胀大超预期,能源冲击向更多领域扩散,美联储加息预期再升温,直接压制云厂商、人工智能软件与数据基础设施的估值分母。美国商品期货交易委员会数据显示,截至10月13日当周,芝加哥期货交易所两年期国债投机净空头增加58,675手至911,579手,纽约商品交易所黄金净多头减少3,741手至111,079手,原油净多头减少1,017手至110,619手,避险与紧缩交易同步升温。黄仁勋强势发声,图形处理器与专用芯片仍是资本开支主线;特斯拉会飞跑车亮相,智能车叙事增添题材,但苹果在供应有限下过早推出双机,端侧硬件节奏受关注。
港股
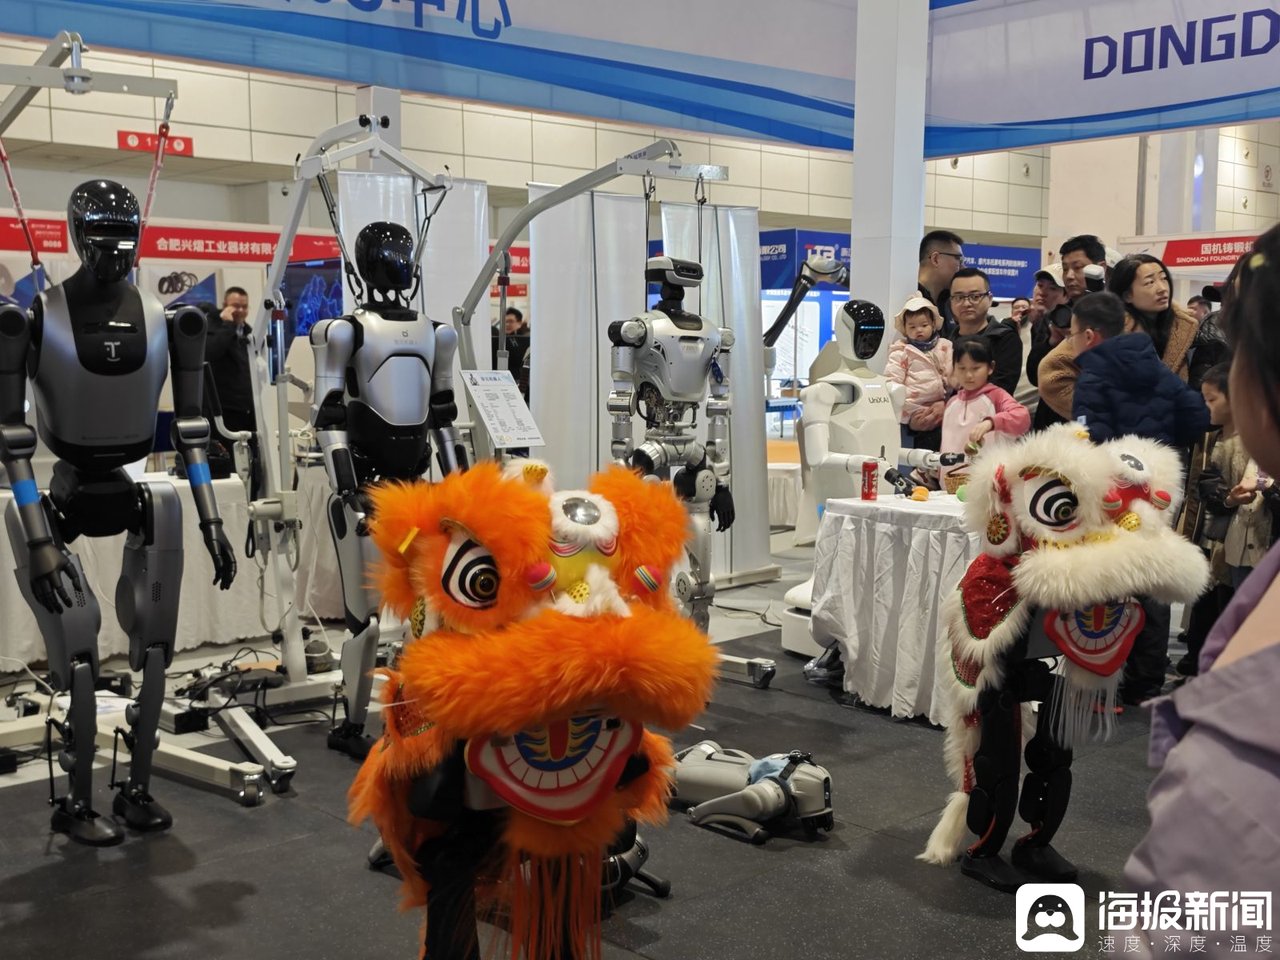
港股与中概情绪受美股映射,纳斯达克中国金龙指数收跌1.30%,平台、云、智能车与机器人板块承压。区域格局上,韩国救市与黄仁勋发声形成亚洲科技情绪对冲,标普确认荷兰最高评级,欧洲风险偏好相对稳定。机器人租赁日租金从万元降至三千元,意味港股机器人及智能车供应链的订单逻辑从“高客单演示”转向“规模化服务”,平台与云厂商则看人工智能推理需求能否抵消广告与消费疲弱。并购整合方面,出口管理修订将抬升人工智能、生物医药、光伏技术的跨境交易门槛,技术授权与合资或替代整体并购,退出路径更依赖并购与二级市场流动性。
A股与基金
A股三大指数涨跌不一,成交额不足1.6万亿元,飞行汽车概念股大涨,军工股批量涨停。板块上,燃料电池涨6.56%,航空装备涨5.98%,地面兵装涨5.97%,航海装备涨4.72%,航天装备涨4.58%,纺织鞋类制造涨4.93%,资金明显偏向安全与高端制造。基金端,多只宽基尾盘爆量,20分钟成交超125亿元,股票基金连续净流入1400亿元,为市场提供流动性退出与配置工具。半导体设备方向,中芯国际报102.66元,市盈率121.96倍,市净率5.13倍,市值2053.81亿元,估值已计入较高国产替代预期;机器人方向,租赁价格下探至三千元,端侧人工智能与伺服、减速器环节有望受益。
| 核心资产 |
价格 |
市盈率 |
市净率 |
市值(亿元) |
涨跌 |
| 贵州茅台 |
1329.0 |
20.4 |
6.61 |
16613.58 |
快照未披露 |
| 中国平安 |
51.88 |
5.9 |
0.93 |
5530.44 |
快照未披露 |
| 五粮液 |
72.07 |
21.38 |
2.36 |
2797.41 |
快照未披露 |
| 招商银行 |
42.45 |
7.06 |
0.93 |
8756.99 |
快照未披露 |
| 宁德时代 |
277.0 |
15.08 |
3.44 |
11801.91 |
快照未披露 |
| 中芯国际 |
102.66 |
121.96 |
5.13 |
2053.81 |
快照未披露 |
| 比亚迪 |
82.72 |
25.62 |
3.14 |
2884.5 |
快照未披露 |
| 长江电力 |
29.38 |
19.86 |
3.33 |
7188.76 |
快照未披露 |
划重点从行情、估值与资本事件读懂主线
今日资本主线围绕“人工智能产业化提速”与“政策增量落地”展开。两部门拟修订《中国禁止出口限制出口技术目录》,三大领域40项关键技术纳入管理,人工智能、生物医药、光伏技术跨境流动受限,技术主权与产业链安全成为估值新变量;多项增量政策护航四季度,机器人租赁日租金从万元降至三千元,应用端成本快速下降,商业化从表演展示走向场景服务。市场端,股票基金连续净流入1400亿元,宽基尾盘20分钟成交超125亿元,但美股三大指数收跌、中国金龙指数跌1.30%,外部风险偏好降温,A股成交不足1.6万亿元,资金在军工、航空、燃料电池与人工智能硬件间高切低。
| 主体 |
事件 |
金额/规模 |
时间 |
| 东莞聚多多 |
广东首单大宗工业原料跨境电商直接出口 |
28吨聚丙烯,货值3.9万美元 |
10月15日 |
| 商务部、科技部 |
拟修订禁止出口限制出口技术目录 |
三大领域40项关键技术 |
10月16日 |
| 马斯克 |
开发专用议价机器人 |
每年或为全球节省6万亿美元 |
近期 |
| 我国首个百万吨级碳捕集利用与封存示范工程 |
全链条工程开工 |
百万吨级 |
10月17日 |
| 股票基金 |
连续净流入 |
1400亿元 |
近期 |