市场地图三地市场与关键线索
美股
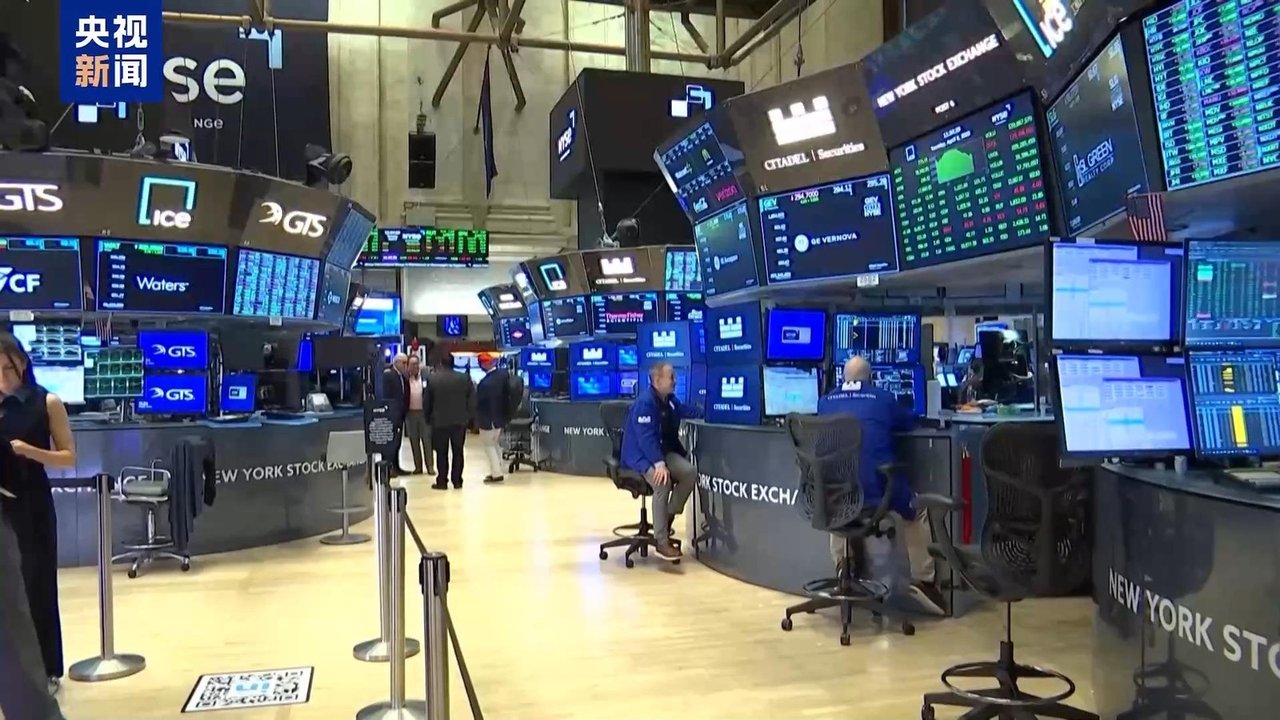
美股三大指数收跌、道指跌超1%,表面看是地缘风险压制风险偏好,但更值得关注的是资金在AI产业链内部的再定价。云厂商的资本开支纪律正在被重新审视——市场不再无差别奖励“堆GPU”,而是追问单位算力的回报率。GPU与ASIC的路线之争进入深水区:通用算力需求仍具韧性,但定制化ASIC在特定推理场景下的性价比优势,正迫使投资者对两类资产给出截然不同的估值溢价。AI软件与数据基础设施方向则受益于企业端智能体应用普及率超90%的产业信号,收入确认节奏虽慢,但订阅粘性和数据壁垒正在被重新计入长期现金流。国际油价涨近4%对AI基础设施的间接影响不可忽视——数据中心的电力成本敏感性上升,能源价格波动开始向算力运营商的毛利率传导。整体看,美股AI叙事未破,但定价权正从“叙事溢价”向“现金流验证”迁移。
港股
港股当前的核心矛盾不在流动性,而在平台经济与智能车、机器人叙事的接力节奏。平台型公司经历前期估值压缩后,云业务与AI工具的商业化进展成为估值修复的关键变量,但广告与电商主业的增速中枢下移限制了上行弹性。智能车方向,比亚迪A股PE(TTM)25.22倍、市值2839亿元,反映市场对整车环节的定价仍偏理性,港股智能车标的的估值联动更多取决于海外订单与智驾落地节奏,而非单纯的销量叙事。机器人方向处于“主题投资”向“产业投资”过渡的阶段,港股相关标的的波动率显著高于平台与云,适合以更长视角跟踪而非追逐短期弹性。爱奇艺AIGC创意中心落地广州,提示内容平台的AI降本增效正在从试点走向实体化布局,港股内容与云板块的估值锚可能逐步从用户数切换至单位内容产出效率。
A股与基金
A股“换挡”特征明显,资金在等的是估值与盈利的再匹配,而非方向性选择。半导体设备方向,中芯国际PE(TTM)123.67倍、市值2082亿元,高估值背后是国产替代确定性与盈利兑现节奏之间的张力,设备端订单能见度优于制造端,是资金更偏好的细分环节。服务器与光模块受益于全球AI资本开支的外溢效应,但需警惕海外云厂商资本开支节奏变化对订单预期的扰动。机器人方向,社保基金新进17家A股公司中制造业占比不低,长钱的布局逻辑在于产业渗透率而非短期业绩弹性。端侧AI方向,智能体应用普及率超90%意味着推理需求向终端迁移,具备端侧算力与模型压缩能力的公司有望获得估值重估。基金配置层面,核心资产估值分化显著:贵州茅台PE(TTM)20.49倍、五粮液PE(TTM)21.91倍,消费龙头的估值锚仍以现金流稳定性为主;中国平安PE(TTM)5.88倍、PB仅0.93倍,招商银行PB 0.92倍,金融板块的破净状态反映的是资产质量预期而非盈利能力本身;长江电力PE(TTM)19.9倍,稳定现金流资产在利率中枢下移环境中的配置价值依然突出。煤市“淡季不淡”、中国神华三季度营收超千亿创同期新高,能源与电力板块的盈利韧性正在被重新定价。
划重点从行情、估值与资本事件读懂主线
今日全球资本市场的核心矛盾,在于“地缘扰动”与“产业确定性”之间的拉锯。特朗普对伊朗发出“小规模史诗怒火”行动表态,叠加美股三大指数收跌、道指跌超1%、国际油价单日涨近4%,风险溢价正在被重新定价。但资金并未系统性撤离,反而在结构上做出更精细的选择:社保基金三季度新进17家A股公司中14家净利润同比增长,赣锋锂业净利润增幅高达19540%,说明长期资金正在用业绩确定性对抗外部噪音。与此同时,南方区域电力市场正式运行、全球最大“电力超市”开业,AI算力扩张对电力基础设施的倒逼效应开始显性化,“算力—电力—能源定价”这条主线正从概念走向制度安排。A股“换挡”期,资金在等的不是方向,而是估值与盈利的再匹配。